 Por Procure Latam
26 de Octubre, 2026
En Pensilvania, una fábrica produce 80 millones de besos de chocolate al día. A miles de kilómetros, en África Occidental, las cosechas de cacao deciden cuánto costará la bolsa que alguien comprará para repartir dulces el 31 de octubre.
En una planta de Hershey, Pensilvania, una cinta transportadora avanza las 24 horas del día. Sobre ella caen pequeñas porciones de chocolate que, al enfriarse, adquieren la forma de lágrima de los Hershey’s Kisses. La leyenda de la compañía dice que su nombre viene del sonido que hace la máquina al depositar cada porción: una especie de beso mecánico. La fábrica produce alrededor de 80 millones de unidades diarias, una escala en la que hasta el gesto más pequeño está calculado para repetirse millones de veces.
La línea de producción ya atravesó una crisis de abastecimiento. Durante la Segunda Guerra Mundial, el aluminio utilizado en los envoltorios escaseaba por el racionamiento, y Hershey adaptó sus equipos para fabricar las D-Ration, las raciones de chocolate destinadas a los soldados estadounidenses. La receta, el formato y el destino del producto cambiaron; la necesidad de asegurar los insumos permaneció.
Hoy, el cuello de botella está en otro lugar. El chocolate que terminará dentro de las bolsas de Halloween empezó a comprarse mucho antes de que los disfraces llegaran a las vitrinas. En algunos casos, hasta dos años antes.
Para la industria de los dulces, Halloween no es simplemente una fecha comercial: es una operación de abastecimiento que debe anticiparse a una demanda concentrada en pocas semanas. La National Retail Federation proyecta que el gasto en Halloween en Estados Unidos alcanzará los US$ 13.500 millones en 2026, de los cuales unos US$ 4.100 millones corresponderían a dulces.
El problema es que llenar las bolsas cuesta cada vez más. Los precios de los dulces y los chicles subieron un 7,7% en el último año, más del doble que la inflación general, y acumulan un incremento del 54% desde agosto de 2019.
Detrás de esos números hay un ingrediente que rara vez aparece en la conversación entre quien compra una bolsa y quien la vende: el cacao. Su precio depende de cosechas que se producen a miles de kilómetros, de las condiciones climáticas y de decisiones agrícolas cuyos efectos pueden tardar años en revertirse.
África Occidental concentra cerca del 70% de la producción mundial de cacao. Las lluvias excesivas, las sequías y las enfermedades que afectaron sus cultivos contribuyeron a un déficit de oferta que, según análisis de Wells Fargo, fue el más severo en más de seis décadas. Los precios se dispararon y luego retrocedieron, pero ese descenso no se traduce de inmediato en chocolates más baratos.
La razón está en el calendario de compras. Según Ali Furman, de PwC, los fabricantes suelen asegurar su suministro de cacao con meses de anticipación y, en algunos casos, hasta dos años antes. La materia prima que entra hoy a una línea de producción puede haberse contratado cuando el mercado estaba cerca de sus máximos. Si el precio cae después, la reducción tarda en llegar al costo del producto terminado.
Hershey utiliza contratos de cobertura para limitar su exposición a las fluctuaciones del mercado y, según explica la propia compañía, mantener cierto margen para beneficiarse cuando los precios bajan. La estrategia no elimina el impacto: a fines de 2025, el costo del cacao había restado 17 puntos porcentuales a su margen bruto, que quedó en un 37%.
La respuesta de la industria también se está jugando en las recetas. El analista David Branch ha señalado que algunos fabricantes están aumentando la proporción de frutos secos y reduciendo la de chocolate. La lógica es sencilla: mantener el producto y su precio de venta, pero disminuir la cantidad del ingrediente que más encarece la fórmula. En una industria que vende por millones de unidades, una modificación pequeña puede tener consecuencias importantes.
Dos de los dulces más reconocibles de Halloween tienen una historia en común con Hershey: ambos crecieron en torno a las dificultades de conseguir ingredientes y asegurar el suministro.
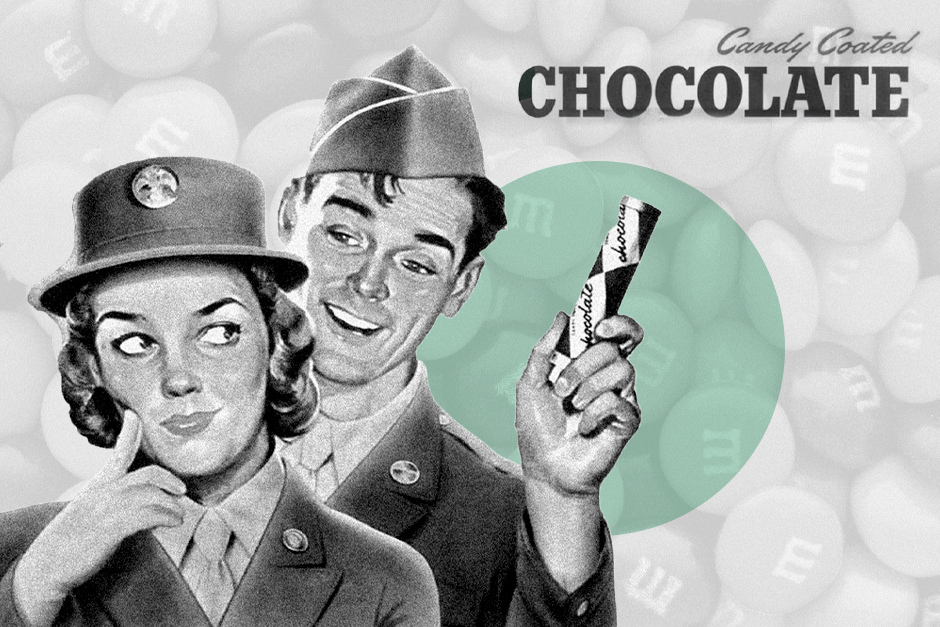
La historia de los M&M’s comienza, según la versión más difundida, con un viaje de Forrest Mars a España durante la Guerra Civil. Allí habría observado a soldados que comían pequeñas piezas de chocolate recubiertas por una capa de azúcar, una solución que evitaba que se derritieran con tanta facilidad. La idea era especialmente útil en un momento en que el abastecimiento de alimentos y materias primas estaba condicionado por la guerra.
De vuelta en Estados Unidos, Mars buscó una forma de producir esas piezas a gran escala y se asoció con Bruce Murrie, hijo de William Murrie, un ejecutivo de Hershey. El acuerdo tenía una ventaja decisiva: Hershey disponía del suministro de chocolate necesario para fabricar el producto. Murrie recibió una participación del 20%, y las iniciales de ambos apellidos quedaron incorporadas en el nombre de la marca.
La alianza duró mientras resultó conveniente. Una vez terminadas las restricciones de guerra, Mars compró la participación de Murrie y pasó a controlar por completo el negocio. La competencia entre ambas compañías se desarrolló, así, a partir de una colaboración que había resuelto un problema muy concreto: cómo conseguir chocolate cuando conseguir chocolate era difícil.
La trayectoria de Reese’s empezó de una forma menos corporativa. Harry Burnett Reese había trabajado en el área de despacho de Hershey antes de dedicarse a fabricar sus propios dulces en el sótano de su casa. Uno de sus hijos recordaría después que su padre iba a las oficinas de Hershey a comprar 50 libras de chocolate y regresaba con ellas para continuar la producción.
Reese tenía un catálogo amplio, pero el racionamiento de la guerra lo obligó a reducirlo. Terminó concentrándose en los peanut butter cups, las copas de mantequilla de maní recubiertas de chocolate. El relleno permitía aprovechar un ingrediente disponible en abundancia y reducir la dependencia de otros insumos escasos, incluido el azúcar.
La decisión definió el futuro de la empresa. En 1963, los seis hijos de Reese vendieron el negocio a Hershey. El producto que había sobrevivido a la escasez pasó a formar parte de la cartera de la compañía que había suministrado el chocolate a su creador.
En América Latina, la temporada de dulces tiene otros protagonistas y calendarios. En México, Halloween convive con el Día de Muertos, una celebración que extiende la demanda más allá de la noche del 31 de octubre. Según ISCAM, ambas fechas representan el 9,4% de las ventas anuales de confitería en el canal mayorista, solo por debajo de diciembre. En las dulcerías, el Bocadín, la Paleta Payaso, el Pelón Pelo Rico y las calaveritas de chocolate forman parte de la oferta de temporada.
En Colombia, Fenalco ha informado que el 73% de los colombianos participa en Halloween y que el 77% planea comprar dulces para regalar. Para Colombina, la fecha también modifica la composición de la oferta: más del 60% de su portafolio de temporada se desarrolla específicamente para esta ocasión.
Uno de los datos más llamativos aparece en el comercio exterior. Costa de Marfil, principal productor mundial de cacao, aumentó un 157% sus importaciones de dulces colombianos, según las cifras citadas en los reportes de la industria. La producción de la materia prima y la fabricación del producto terminado responden a cadenas industriales distintas: cultivar cacao no equivale a transformarlo en un dulce listo para la venta.
En Chile, en cambio, el calendario comercial tiene una particularidad propia. Durante septiembre, Halloween compite por la atención del retail con las Fiestas Patrias. Para cuando termina esa celebración, queda poco tiempo para instalar la temporada, exhibir los productos y venderlos antes del 31 de octubre. La planificación del abastecimiento debe adelantarse a una ventana comercial relativamente breve.
En Perú, la fecha comparte espacio con el Día de la Canción Criolla. La Cámara de Comercio de Lima estima que las ventas de las pequeñas y medianas empresas pueden aumentar entre un 8% y un 12% respecto de un periodo habitual. Una misma noche adopta distintas formas según el mercado: una campaña de dulces, una tradición familiar o una celebración que compite con otras por espacio en el calendario.
Mientras los niños cuentan sus dulces, los equipos de compras ya tienen la vista puesta en la siguiente temporada. El suministro de cacao vuelve a estar bajo presión. El regulador ghanés COCOBOD estimó que la producción de Ghana podría caer a entre 450.000 y 550.000 toneladas en la temporada 2026/27, frente a las 750.000 toneladas proyectadas para 2025/26. Entre los factores que amenazan la cosecha están las enfermedades, el envejecimiento de las plantaciones y las condiciones climáticas asociadas a una posible llegada de El Niño.
Al mismo tiempo, los futuros del cacao tocaron fondo en marzo de 2026 y después llegaron a más que duplicarse. La volatilidad dificulta decidir cuándo comprar, cuánto cubrir mediante contratos y qué parte del riesgo asumir. Comprar demasiado pronto puede significar quedar atado a un precio alto; esperar puede dejar a un fabricante expuesto a una nueva subida o sin el volumen que necesita.
La cinta transportadora de Pensilvania seguirá avanzando. Lo que cambiará será el costo de cada lote, la proporción de cacao en ciertas recetas y las condiciones negociadas con los proveedores. Entre el cultivo y la góndola hay contratos, coberturas financieras, decisiones de formulación y una planificación que comienza mucho antes de que el consumidor piense en Halloween.
El próximo octubre, cuando vuelva a sonar el timbre de una casa y alguien abra una bolsa de dulces, parte de ese precio ya llevará meses —o años— decidido. La temporada dura una noche. La compra, bastante más.